 1 godzina temu
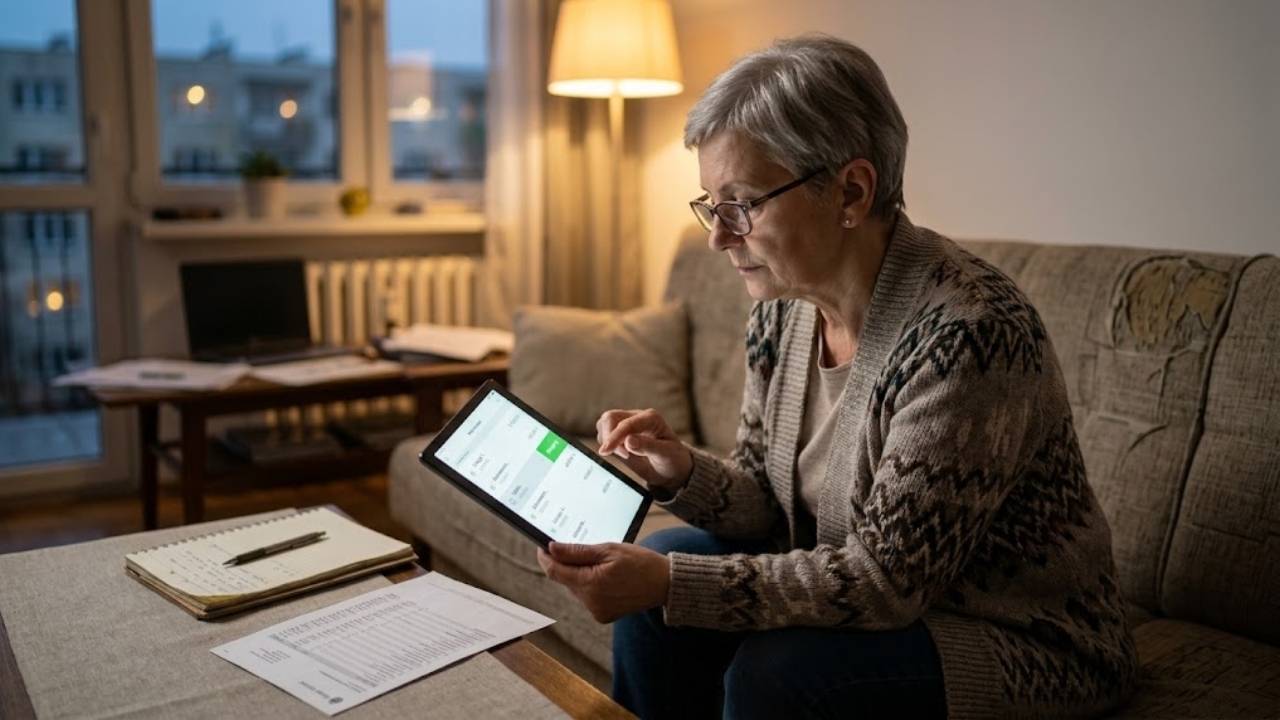
 Fot. shareinfo.pl / Zdjęcie wygenerowane przy pomocy AI
Zakończenie okresu promocyjnego w umowach na internet, telewizję, telefon czy ubezpieczenia wiąże się zwykle z automatycznym przejściem na wyższe stawki cennikowe. Dostawcy usług telekomunikacyjnych koncentrują najkorzystniejsze warunki cenowe na pozyskiwaniu nowych abonentów, natomiast wieloletni klienci często regulują rachunki według starszych, mniej atrakcyjnych taryf.
Obniżenie miesięcznych zobowiązań nie następuje automatycznie i wymaga podjęcia bezpośrednich negocjacji z biurem obsługi lub działem utrzymania klienta. Najbardziej dogodnym momentem na kontakt z usługodawcą jest okres od jednego do dwóch miesięcy przed wygaśnięciem dotychczasowej umowy terminowej, co umożliwia spokojne zestawienie propozycji z rynkiem bez ryzyka przejścia w tryb umowy na czas nieokreślony.
Podstawą skutecznych ustaleń jest uprzednie przeanalizowanie ostatniej faktury, faktycznie wykorzystywanych usług oraz ofert konkurencyjnych operatorów. Rachunki nierzadko obejmują niepotrzebne pakiety tematyczne telewizji, ubezpieczenia sprzętu, nieużywane karty SIM czy raty za urządzenia. Rozmowa z konsultantem powinna dotyczyć całkowitej kwoty brutto po rabatach, czasu trwania zniżek, ewentualnych opłat aktywacyjnych oraz stawek obowiązujących po zakończeniu nowego kontraktu. Znaczące ograniczenie kosztów bywa wynikiem nie tylko upustu na abonament, ale także redukcji zbędnych usług, zmiany pakietu danych, rezygnacji z wynajmu dekodera lub konsolidacji kilku numerów w ramach taryfy rodzinnej.
Zobowiązania długoterminowe, prawa konsumenckie i weryfikacja polis ubezpieczeniowych
Nowe porozumienie z operatorem telekomunikacyjnym wiąże się najczęściej z podpisaniem zobowiązania na okres 12 lub 24 miesięcy. Przed zatwierdzeniem warunków należy sprawdzić konsekwencje wcześniejszego zerwania kontraktu, koszty instalacji oraz zasady zwrotu urządzeń dostępowych. Przy zawieraniu umowy drogą telefoniczną lub przez internet konsument ma ustawowe prawo do odstąpienia od ustaleń w terminie 14 dni, co potwierdzają wytyczne Urzędu Ochrony Konkurencji i Konsumentów. Z kolei Urząd Komunikacji Elektronicznej przypomina, iż przekształcenie umowy na czas nieokreślony nakłada na operatora obowiązek poinformowania odbiorcy o zasadach jej rozwiązania oraz o najkorzystniejszych dostępnych pakietach, przy zachowaniu miesięcznego okresu wypowiedzenia.
Podobny schemat weryfikacji warunków znajduje zastosowanie przy odnawianiu polis mieszkaniowych, turystycznych i komunikacyjnych. Porównanie propozycji dotychczasowego ubezpieczyciela z konkurencją wymaga oceny nie tylko wysokości składki, ale także sumy ubezpieczenia, zakresu odpowiedzialności, franszyz redukcyjnych, limitów wypłat oraz ochrony assistance.
Obniżenie ceny kosztem zaniżenia wartości mienia rodzi ryzyko wypłaty nieadekwatnego odszkodowania po pożarze czy zalaniu. W przypadku obowiązkowego ubezpieczenia OC posiadaczy pojazdów mechanicznych standardowa polisa wznawia się automatycznie na kolejny rok przy braku wcześniejszego wypowiedzenia, co chroni przed przerwą w ochronie, jednak reguła ta nie dotyczy umów przejętych po zbywcy pojazdu, które wygasają z upływem wskazanego terminu.